Capital Reach Forum : Keur Samba et ZAKA, deux opérations de titrisation expliquées
Keur Samba cible les PME, ZAKA le logement abordable. Comment fonctionnent ces deux montages présentés au Capital Reach Forum ?
La Rédaction ZOOM BOURSE
Deux noms ont été au cœur d’une masterclass du Capital Reach Forum, organisé à Cotonou : Keur Samba et ZAKA. L’évènement s’est déroulé les 26 et 27 octobre 2026, sous l’impulsion de la SGI Africaine de Gestion et d’Intermédiation (SGI AGI).
Ces deux programmes reposent sur la titrisation, une technique qui permet à une banque de libérer des ressources pour de nouveaux crédits. Keur Samba cible les PME, tandis que ZAKA finance le logement abordable. Voici leur fonctionnement, ce qu’ils ont mobilisé et les changements opérés.
Cet article prolonge notre récapitulatif du Capital Reach Forum.
Titrisation : comment une banque transforme-t-elle ses crédits en titres ?
Avant d’entrer dans le détail des deux programmes, il faut comprendre la dynamique qui les relie.
Le principe en quelques lignes
Jean-Philippe Aithnard, le Directeur général adjoint de BOAD Titrisation, a rappelé la définition de base lors de la masterclass. Cette technique utilisée dans le secteur financier mue des actifs générant des flux financiers en titres financiers. La transformation est possible grâce à un véhicule spécialisé, comme le Fonds de titrisation de créances (FCTC).
Concrètement, la banque cède une partie de ses crédits à ce véhicule. Celui-ci émet ensuite des obligations que des investisseurs achètent. La banque regagne ainsi des ressources susceptibles d’être exploitées pour accorder de nouveaux prêts.
Les actifs concernés sont généralement peu liquides : contrats locatifs, factures, prêts ou créances commerciales. Les créances hypothécaires, les dettes de cartes de crédit, les royalties et les revenus d’entreprises entrent aussi dans la liste.
Les acteurs d’une opération de titrisation
Une opération de ce type fait intervenir de nombreux acteurs, que Jean-Philippe Aithnard a détaillés lors de son exposé :
L’arrangeur ;
Le conseil juridique ;
Le régulateur ;
L’agence de notation ;
Le chef de file ;
Le dépositaire ;
Le gestionnaire de créances ;
L’auditeur de créances.
Selon lui, la maturité estimée se situe entre cinq et dix années, avec un taux d’intérêt minimum équivalant à 7 %.
Keur Samba : un programme pensé pour les PME
Le premier programme abordé lors de la masterclass s’adresse aux petites et moyennes entreprises.
Un programme multi-cédants structuré en compartiments
Keur Samba vise à favoriser l’accès des PME aux fonds dont elles ont besoin pour faire croître leurs activités. Il s’agit d’un programme multi-cédants, où plusieurs institutions peuvent céder leurs actifs. Sa structuration est faite en plusieurs compartiments.
NSIA Banque Bénin, première opération Keur Samba au Bénin
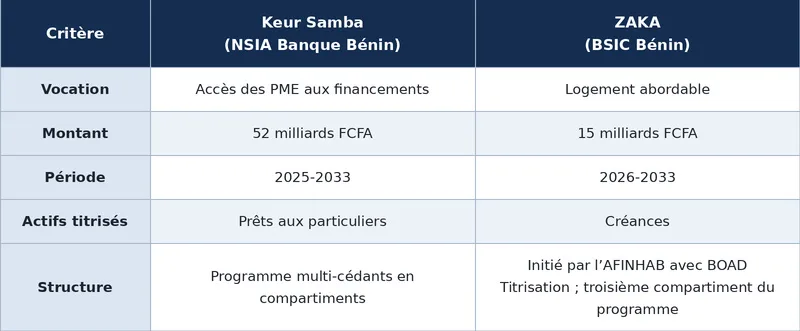
Au Bénin, NSIA Banque a la paternité de la première opération Keur Samba. En voici les caractéristiques :
Montant : 52 milliards FCFA ;
Période : 2025-2033 ;
Actifs titrisés : prêts aux particuliers.
Jocelyne Gnacadja Ahouissoussi dirige la trésorerie et l’Étranger de NSIA Banque Bénin. Pour elle, cette option s’inscrit dans la dynamique de diversifier les sources de financement. Les sources disponibles ne précisent pas comment les fonds libérés profiteront aux PME.
ZAKA : un programme régional pour le logement abordable
Le second programme change de registre : il finance l’habitat plutôt que l’activité des entreprises.
Un programme initié par l’AFINHAB
ZAKA est porté par l’AFINHAB (ex-CRRH-UEMOA), en partenariat avec BOAD Titrisation. Il offre aux banques de l’UEMOA des ressources complémentaires pour sponsoriser l’habitat. Le programme s’appuie sur le marché financier régional pour permettre aux banques de renouveler plus vite leurs capacités de prêt.
Pour Yedau Ogoundele, directrice générale de l’AFINHAB, il faut mobiliser davantage de ressources, car les besoins immobiliers augmentent dans la région.
Trois compartiments et presque 30 milliards FCFA mobilisés
L’émission de BSIC Bénin fait partie intégrante du troisième compartiment du programme. La chronologie des opérations se présente ainsi :
2025 : NSIA Banque Côte d’Ivoire, 10 milliards FCFA ;
2026 : Ecobank, 4,5 milliards FCFA ;
2026 : BSIC Bénin, 15 milliards FCFA.
Le total équivaut à près de 30 milliards FCFA.
L’opération de BSIC Bénin en détail
Le compartiment béninois mérite un examen plus précis, car il illustre bien la mécanique d’une émission structurée.
Quatre tranches pour répartir les risques
Baptisée « FCTC ZAKA BSIC Bénin 2026-2033 », l’offre a été proposée aux investisseurs entre le 19 et le 30 juillet 2026. Quatre tranches obligataires sont incluses, et confèrent des niveaux de rémunération et de risque variables.
Les deux premières, ouvertes au public, totalisent 13 milliards FCFA. Les deux autres, les juniors, ont fait l’objet d’une souscription par BSIC Bénin. Voici le détail de chaque tranche :
Tranche senior : 10 milliards FCFA, taux annuel de 7 % ;
Tranche mezzanine : 3 milliards FCFA, taux de 9 % ;
Première tranche junior : 1 milliard FCFA, taux de 9 % sur sept ans ;
Seconde tranche junior : 1 milliard FCFA, obligation à coupon zéro sur neuf ans.
Une obligation à coupon zéro ne paie pas d’intérêts réguliers. Son rendement correspond à l’écart entre son montant de souscription et celui du remboursement.
Les mécanismes qui protègent les investisseurs
Plusieurs dispositifs visent à sécuriser les souscripteurs, en particulier ceux des tranches seniors et mezzanines :
Les tranches juniors couvrent prioritairement les pertes potentielles sur les dettes ;
L’agence GCR a noté la tranche senior AAA et la tranche mezzanine AA- ;
Un compte de réserve de l’ordre de 5 % du capital restant dû des obligations ;
Une enveloppe de liquidité d’un montant d’un milliard de FCFA vient compléter ce mécanisme.
Les deux derniers outils servent à garantir d’éventuels déphasages entre les remboursements des crédits et les dettes des investisseurs. Le capital sera remboursé tous les semestres, après un différé de quatre ans. Ce délai laisse de la marge aux financements immobiliers de produire les flux requis.
Un cadre social pour financer le logement pas cher
Cette émission se démarque par son penchant social. BSIC Bénin a pris l’engagement d’allouer toutes ses ressources nettes au logement abordable, avec des critères précis :
Les fonds financent des prêts aux ménages ou des projets immobiliers ;
Le coût des biens ne doit pas dépasser 150 millions FCFA ;
La part des financements destinés aux primo-accédants atteint au moins 50 % ;
Au moins 10 % sont orientés vers les zones rurales ou peu desservies.
L’opération a bénéficié de la note SQS2 de Moody’s, qui signifie une très bonne qualité sociale. Le Global Green Growth Institute a contribué, sur le plan technique, à la mise en place de ce cadre. Cette évaluation porte sur la destination des fonds, les bénéficiaires et le suivi de l’impact. Selon ses responsables, il s’agit de la première émission d’obligations sociales du programme ZAKA.
Keur Samba et ZAKA : les données clés
Le tableau ci-dessous met en regard les deux opérations béninoises présentées lors du Capital Reach Forum 2026 :
Au Bénin, les autorités envisagent de construire 500 000 logements en deux décennies. Les fonds levés par BSIC Bénin seront insuffisants pour couvrir ces besoins.
L’enjeu consiste désormais à transformer ces 15 milliards FCFA en prêts effectifs aux ménages et aux promoteurs. La réussite s’évaluera à la restitution des investisseurs et au quota de projets financés.